

Reforma tributária
Com a transição para o novo modelo de tributação do consumo, o Demander passa a incorporar a CBS, o IBS e o Imposto Seletivo ao fluxo de pedidos. Este artigo orienta os parceiros na integração com o ERP. Ele apresenta o cronograma da transição, os campos e vínculos dos cadastros tributários e como os valores são registrados nos itens e no pedido.
1. O que muda e por quê
Seção intitulada “1. O que muda e por quê”Três tributos novos. Calculados por fora do preço. Convivendo com os atuais até 2032.
A Emenda Constitucional 132/2023 criou três tributos sobre o consumo:
| Tributo | Quem cobra | Relação com os tributos atuais |
|---|---|---|
| CBS (Contribuição sobre Bens e Serviços) | União | PIS e Cofins |
| IBS (Imposto sobre Bens e Serviços) | Estados e municípios | ICMS e ISS |
| IS (Imposto Seletivo) | União | Incide sobre produtos prejudiciais à saúde ou ao meio ambiente. Ocupa parte do espaço do IPI. |
O que muda para a força de vendas:
- IBS e CBS ficam por fora do preço. Não integram a própria base nem a do IS (EC 132, art. 156-A, § 1º, IX). O pedido mostra o valor do produto e, separados, CBS, IBS e IS.
- O IS tem regra própria. Só vale para alguns produtos e operações (ex.: fabricante de bebida). Nos exemplos, o valor do IS entra na base de CBS/IBS.
- Os tributos antigos não somem de uma vez. ICMS, ISS e IPI convivem com os novos durante a transição. O app precisa tratar os dois mundos.
- A alíquota varia por destino. O IBS tem parte estadual e parte municipal.
- Alguns produtos têm tratamento diferente: redução, alíquota zero ou valor por unidade (ex.: combustível por litro).
2. Vigência de cada tributo (2026–2033)
Seção intitulada “2. Vigência de cada tributo (2026–2033)”Teste em 2026. CBS em 2027, com redução de 0,1 ponto percentual em 2027 e 2028. Troca gradual de ICMS/ISS por IBS de 2029 a 2032. Modelo pleno em 2033.
2.1. Linha do tempo
Seção intitulada “2.1. Linha do tempo”| Ano | CBS | IBS | IS | PIS/Cofins | IPI | ICMS / ISS |
|---|---|---|---|---|---|---|
| 2026 | Teste: 0,9% | Teste: 0,1% (estadual) | — | Vigentes | Vigente | 100% |
| 2027 | 11,2% (11,3% − 0,1 p.p.) | Teste: 0,1% (0,05% estadual + 0,05% municipal) | Início em 02/02/2027 | Extintos | Zero, exceto ZFM | 100% |
| 2028 | 11,2% (11,3% − 0,1 p.p.) | Teste: 0,1% (0,05% + 0,05%) | Vigente | — | Zero, exceto ZFM | 100% |
| 2029 | 11,3% | 10% da referência (ex.: 1,8%) | Escalonamento de fumígenos, bebidas alcoólicas e açucaradas | — | Zero, exceto ZFM | 90% das alíquotas |
| 2030 | 11,3% | 20% da referência (ex.: 3,6%) | Escalonamento | — | Zero, exceto ZFM | 80% |
| 2031 | 11,3% | 30% da referência (ex.: 5,4%) | Escalonamento | — | Zero, exceto ZFM | 70% |
| 2032 | 11,3% | 40% da referência (ex.: 7,2%) | Escalonamento | — | Zero, exceto ZFM | 60% |
| 2033 | 11,3% | 100% da referência (ex.: 18%) | Escalonamento concluído | — | Zero, exceto ZFM | Extintos |
Os percentuais de 10% a 40% indicam a parcela da alíquota de referência do IBS na transição. As alíquotas da tabela são ilustrativas.
Início do IS: 2 de fevereiro de 2027, conforme a MP 1.399/2026 e o comunicado do Ministério da Fazenda. Consulta: 09/11/2026.
CBS e IBS em 2027–2028: a CBS tem redução de 0,1 ponto percentual, enquanto o IBS é cobrado a 0,1%, dividido em 0,05% estadual e 0,05% municipal. Assim, tomando 11,3% como referência, ficam 11,2% de CBS + 0,1% de IBS = 11,3%. É uma redução transitória da CBS, sem empréstimo ou devolução posterior. A partir de 2029, essa redução termina; a tabela mantém a referência de 11,3% para a CBS. O valor de 11,3% é uma premissa deste material, não uma alíquota oficial aqui confirmada. A regra de redução consta da LC 214, art. 347 e do resumo da Receita Federal, consultado em 09/11/2026.
3. Visão geral da estrutura
Seção intitulada “3. Visão geral da estrutura”A configuração escolhe o tratamento. A data e o destino selecionam os parâmetros. O pedido preserva o resultado.
Conceitos usados nesta apresentação: alíquota é o percentual; base é o valor sobre o qual ele incide; vigência é o período de aplicação; destino é o local fiscal considerado na operação. Redução de alíquota não é desconto no produto.
3.1. Mapa de tabelas e relacionamentos
Seção intitulada “3.1. Mapa de tabelas e relacionamentos”| Tabela | Finalidade | Como é localizada |
|---|---|---|
| 42 | Configuração da tributação | Pelos filtros existentes da operação, como filial, produto e destino fiscal. |
| 42-1 | Regra da CBS e IBS | 42.codRegraCBSIBS → 42-1.codigo. |
| 42-2 | Alíquota da CBS | Empresa e data fiscal, no fluxo percentual. |
| 42-3 | Alíquotas do IBS por destino | Empresa, data fiscal, UF e código da cidade da empresa correspondente ao município de destino, no fluxo percentual. |
| 42-4 | Regra específica | 42-1.codRegimeEspecifico → 42-4.codigo, dentro da vigência aplicável. |
| 42-5 | Regra do Imposto Seletivo | 42.codRegraIS → 42-5.codigo, quando houver incidência e a regra estiver vigente. |
| 42-6 | Redução para compras governamentais | Cadastro do redutor por vigência e ente favorecido. |
Uma regra da tabela 42-1 pode atender várias configurações da tabela 42. As tabelas 42-2 e 42-3 são consultadas pelos critérios acima, sem um código de alíquota no cadastro do produto. Evite registros com vigências sobrepostas para a mesma chave de consulta.
4. Cadastros e campos de cada tabela
Seção intitulada “4. Cadastros e campos de cada tabela”As tabelas abaixo compõem a integração implementada no novo Demander Web. A disponibilidade do leiaute no ambiente do parceiro segue a versão de importação indicada no início deste artigo. Os exemplos de registros populados estão reunidos na seção 5.
Regra comum de vigência
Seção intitulada “Regra comum de vigência”Aplica-se às tabelas 42-2 a 42-6. Se fimVigencia vier nulo ou vazio, o registro não tem data de término e permanece vigente a partir de inicioVigencia, inclusive. Ele só é considerado vigente quando inicioVigencia for menor ou igual à data atual.
4.1. Tabela 42 · Configuração da tributação
Seção intitulada “4.1. Tabela 42 · Configuração da tributação”Leiaute de integração da tabela 42
Começamos pelo cadastro que já existe.
Esta tabela continua selecionando a tributação por produto e pelos demais filtros da operação. Acrescentamos dois vínculos: regra de consumo e regra de IS.
| Informação | Origem | Utilização |
|---|---|---|
| Colunas existentes | Layout atual | Filial, produto, NCM, destino, tipo de cliente e demais filtros/parâmetros já disponíveis. |
codRegraCBSIBS |
Campo 24, logo após percComparacaoPrecoPauta (campo 23) |
Localiza o código correspondente em 42-1. |
codRegraIS |
Campo 25, após codRegraCBSIBS |
Localiza o código correspondente em 42-5, quando aplicável à operação. |
42|{campos 1 a 23}|codRegraCBSIBS|codRegraIS|Exemplo: um televisor e um refrigerante podem compartilhar a regra percentual integral de CBS/IBS. A configuração do refrigerante, na operação de incidência considerada, também aponta para uma regra de IS.
Como integrar: preservar o conteúdo atual e acrescentar os vínculos nos campos 24 e 25. Não inserir campos em posições antigas.
O que validar: produto e filtros existentes; códigos de regras; empresa; compatibilidade do layout. A presença de um vínculo de IS não substitui a identificação da operação sujeita ao imposto.
4.2. Tabela 42-1 · Regra da CBS e IBS
Seção intitulada “4.2. Tabela 42-1 · Regra da CBS e IBS”Leiaute de integração da tabela 42-1
Aqui definimos o tratamento. A alíquota padrão vem de outra tabela.
Uma regra informa se o cálculo é percentual, se há redução ou se o item utiliza parâmetros específicos.
| Campo | Explicação |
|---|---|
codigo |
Identifica a regra no ERP. |
descricao |
Nome legível para consulta. |
codRegime |
Inteiro: 1 = NORMAL (caminho percentual); 2 = ESPECIFICO (caminho específico demonstrado). |
percReducaoCBS |
Percentual de redução da alíquota de CBS. |
percReducaoIBSEstadual |
Percentual de redução da alíquota estadual do IBS. |
percReducaoIBSMunicipal |
Percentual de redução da alíquota municipal do IBS. |
codRegimeEspecifico |
Vínculo com 42-4, quando o tratamento exigir. |
42-1|codigo|descricao|codRegime|percReducaoCBS|percReducaoIBSEstadual|percReducaoIBSMunicipal|codRegimeEspecifico|Reduções separadas: percReducaoIBSEstadual aplica-se apenas ao IBS estadual; percReducaoIBSMunicipal, apenas ao municipal. Cada alíquota efetiva é a alíquota padrão do componente × (1 − sua redução / 100). Nos exemplos, ambos recebem o mesmo percentual para preservar as contas. A coluna adicional desloca codRegimeEspecifico; revisar a compatibilidade na homologação.
Como integrar: enviar uma regra por enquadramento efetivamente compartilhável. Produtos com o mesmo percentual de redução não necessariamente compartilham CST, classificação ou condições fiscais.
Como vincular: 42.codRegraCBSIBS aponta para 42-1.codigo. No exemplo específico, 42-1.codRegimeEspecifico aponta para 42-4.codigo.
Como calcular: redução de 60% mantém 40% da alíquota original. Com CBS ilustrativa de 11,20%, a alíquota efetiva é 4,48%.
NORMAL é um nome do fluxo de cálculo proposto. Não significa que o benefício fiscal pertença juridicamente ao regime comum. Da mesma forma, ESPECIFICO não torna todos os regimes setoriais equivalentes a um cálculo por litro.
Para homologação: completar o mapeamento dos códigos fiscais CST e cClassTrib, das bases e dos demais indicadores. O vínculo com 42-4 também depende da definição técnica.
Os detalhes fiscais devem ser conferidos nas notas técnicas oficiais aplicáveis ao documento emitido pelo ERP.
4.3. Tabela 42-2 · Alíquota da CBS
Seção intitulada “4.3. Tabela 42-2 · Alíquota da CBS”Leiaute de integração da tabela 42-2
O percentual padrão fica em um cadastro compartilhado por vigência.
| Campo | Explicação |
|---|---|
codigo |
Identifica o registro de alíquota. |
inicioVigencia |
Primeiro dia de aplicação no exemplo. |
fimVigencia |
Último dia de aplicação no exemplo. |
aliquotaCBS |
Percentual padrão recebido do ERP. |
42-2|codigo|inicioVigencia|fimVigencia|aliquotaCBS|Como integrar: enviar o registro vigente e, quando necessário, os registros futuros.
Como selecionar: empresa + data fiscal da operação. A referência de data do pedido ainda deve ser acordada com o ERP.
Como relacionar: não há necessidade de gravar o código da alíquota em cada produto. O sistema encontra o registro vigente durante o cálculo padrão.
Não pode haver duas alíquotas concorrentes para a mesma chave de seleção. Ausência de parâmetro não deve produzir imposto zero silenciosamente.
Vigência: mudanças temporárias também devem preservar o histórico, sem sobrescrever os parâmetros de períodos anteriores.
4.4. Tabela 42-3 · Alíquotas do IBS por destino
Seção intitulada “4.4. Tabela 42-3 · Alíquotas do IBS por destino”Leiaute de integração da tabela 42-3
O destino escolhe os componentes do IBS no caminho percentual.
| Campo | Explicação |
|---|---|
codigo |
Identifica o registro. |
inicioVigencia |
Primeiro dia de aplicação no exemplo. |
fimVigencia |
Último dia de aplicação no exemplo. |
UF |
Estado do destino fiscal. |
codCidade |
Código da cidade no cadastro da empresa; não é necessariamente o código IBGE. |
aliquotaIBSEstadual |
Componente estadual. |
aliquotaIBSMunicipal |
Componente municipal. |
42-3|codigo|inicioVigencia|fimVigencia|UF|codCidade|aliquotaIBSEstadual|aliquotaIBSMunicipal|Como integrar: enviar os destinos necessários à operação da empresa. Não multiplicar as linhas pelo número de produtos.
Como selecionar: empresa + UF + codCidade da cidade cadastrada na empresa + data fiscal. O destino precisa ser determinado conforme a operação; não deve ser presumido como o endereço cadastral do cliente em todos os casos.
Como relacionar: a regra 42-1 define a redução; a tabela 42-3 fornece os percentuais. O componente estadual e o municipal devem permanecer identificáveis no resultado.
4.5. Tabela 42-4 · Regra específica
Seção intitulada “4.5. Tabela 42-4 · Regra específica”Leiaute de integração da tabela 42-4
Alguns cálculos usam quantidade tributável em vez de percentual sobre o preço.
Neste documento, esta tabela demonstra o tratamento específico de combustíveis por unidade. Outros regimes exigem desenho próprio.
| Campo | Explicação |
|---|---|
codigo |
Código do parâmetro específico. |
descricao |
Identificação legível do tratamento. |
inicioVigencia |
Primeiro dia de aplicação no exemplo. |
fimVigencia |
Último dia de aplicação no exemplo. |
unidade |
Unidade tributável, como litro. |
valorCBSUnidade |
Valor de CBS por unidade tributável. |
valorIBSEstadualUnidade |
Valor de IBS estadual por unidade tributável. |
valorIBSMunicipalUnidade |
Valor de IBS municipal por unidade tributável. |
42-4|codigo|descricao|inicioVigencia|fimVigencia|unidade|valorCBSUnidade|valorIBSEstadualUnidade|valorIBSMunicipalUnidade|Como integrar: enviar o parâmetro e a unidade correspondente. O item deve fornecer a quantidade nessa unidade, após conversão quando necessária.
Como vincular: a regra de consumo aponta para o código deste registro. Para os exemplos, cada código representa uma versão de parâmetro. Uma nova versão exige novo código e atualização controlada dos vínculos; outra estratégia de versionamento poderá ser acordada.
Como utilizar: para 1 litro, multiplicar 1 pelo valor de CBS por litro e pelos valores de IBS estadual e municipal por litro. Não somar novamente o cálculo percentual padrão dos mesmos tributos.
A legislação prevê incidência única e alíquotas específicas por unidade para os combustíveis abrangidos. O exemplo deve representar uma operação na fase de incidência; não autoriza nova cobrança automática em toda revenda. Referência: LC 214/2025, arts. 172 a 174, com a redação dada pela LC 227/2026 e pela LC 235/2026. Conferir no texto compilado.
4.6. Tabela 42-5 · Regra do Imposto Seletivo
Seção intitulada “4.6. Tabela 42-5 · Regra do Imposto Seletivo”Leiaute de integração da tabela 42-5
O IS possui regra própria. Seu resultado pode influenciar a base dos outros tributos.
| Campo | Explicação |
|---|---|
codigo |
Identifica a regra de IS. |
descricao |
Nome do tratamento. |
inicioVigencia |
Primeiro dia de aplicação no exemplo. |
fimVigencia |
Último dia de aplicação no exemplo. |
codTipoCalculo |
Inteiro: 1 = PERCENTUAL; 2 = POR_UNIDADE; 3 = MISTO. |
aliquotaIS |
Percentual utilizado no componente sobre valor. |
valorISUnidade |
Valor por unidade tributável do produto, já calculado pelo ERP. |
unidade |
Unidade do componente específico. |
42-5|codigo|descricao|inicioVigencia|fimVigencia|codTipoCalculo|aliquotaIS|valorISUnidade|unidade|| codTipoCalculo | Cálculo conceitual | Campos utilizados |
|---|---|---|
| 1 — PERCENTUAL | Base do IS × percentual ÷ 100 | aliquotaIS |
| 2 — POR_UNIDADE | Quantidade tributável × valor por unidade | valorISUnidade e unidade |
| 3 — MISTO | Componente percentual + componente por unidade | Os três campos |
Como integrar: enviar os parâmetros da modalidade aplicável. Campos não usados ficam vazios. Classificação de IS, condições de incidência e critérios da base ainda precisam complementar o layout definitivo.
Como vincular: 42.codRegraIS aponta para 42-5.codigo. A configuração selecionada deve representar a operação correta.
Como utilizar: determinar a incidência, calcular o IS e depois compor as bases dos demais tributos conforme o tratamento validado. Não usar apenas o nome do produto para decidir a incidência.
4.7. Tabela 42-6 · Redução para compras governamentais
Seção intitulada “4.7. Tabela 42-6 · Redução para compras governamentais”Leiaute de integração da tabela 42-6
O percentual de redução governamental fica em um cadastro compartilhado por vigência.
| Campo | Explicação |
|---|---|
codigo |
Identifica o parâmetro de redução no ERP. |
descricao |
Nome legível do parâmetro. |
inicioVigencia |
Primeiro dia de aplicação no exemplo. |
fimVigencia |
Último dia de aplicação no exemplo. |
tipoEnteGov |
1 = União/CBS; 2 = Estado ou DF/IBS estadual; 3 = Município/IBS municipal. |
percReducaoCompraGovernamental |
Percentual de redução governamental, entre 0 e 100. |
42-6|codigo|descricao|inicioVigencia|fimVigencia|tipoEnteGov|percReducaoCompraGovernamental|O redutor é compartilhado por vigência, sem repetição por produto ou fornecedor. No pedido, o Demander consulta a empresa, o código vinculado ao cliente e a data de emissão, desde que ConfigTipoPedido.usaCompraGovernamental esteja ativado. O ERP continua responsável por confirmar a elegibilidade fiscal da operação e suas exceções.
As reduções de enquadramento continuam na 42-1; o redutor governamental é aplicado separadamente, por fatores sucessivos. Não adicionar vínculo obrigatório na 42 ou 42-1. A redistribuição entre os entes exige tratamento próprio.
Ausência do parâmetro necessário ou conflito de vigências deve sinalizar pendência. Preservar o código e o percentual aplicado no histórico do pedido; o mapeamento desses dados nos layouts 16 e 17 permanece pendente.
5. Tabelas populadas para apresentação
Seção intitulada “5. Tabelas populadas para apresentação”Agora acompanhamos os mesmos códigos do cadastro até o resultado.
Todos os registros pertencem à empresa demonstrativa DEMO. Os exemplos têm vigência de 01/01/2033 até 31/12/2033, com exceção da tabela 42-2, limitada a 2026 e 2027 nesta apresentação, e da 42-6, que apresenta a proposta para 2027. C1 e G2033-DEMO são parâmetros hipotéticos separados para os cenários de 2033.
5.1. Tabela 42 · Configuração da tributação
Seção intitulada “5.1. Tabela 42 · Configuração da tributação”Os códigos T1001 a T1007 são rótulos de apresentação, não novos campos do layout 42. A coluna “colunas existentes” usa xx como marcador didático dos campos legados omitidos; não é um valor de integração homologado.
| Configuração | Produto/serviço | colunas existentes | codRegraCBSIBS | codRegraIS |
|---|---|---|---|---|
| T1001 | Televisor 42 pol. | xx | R1 | vazio |
| T1002 | Assistência técnica | xx | R2 | vazio |
| T1003 | Farinha de milho — saco de 5 kg | xx | R3 | vazio |
| T1004 | Gasolina | xx | R4 | vazio |
| T1005 | Refrigerante | xx | R1 | S1 |
| T1006 | Vinho | xx | R1 | S2 |
| T1007 | Cadeira de escritório | xx | R1 | vazio |
Cada linha pressupõe que o enquadramento correspondente foi validado. A tabela é um portfólio multissetorial de demonstração, não uma recomendação para enquadrar todos os clientes da mesma forma.
A cadeira de escritório será utilizada em uma compra municipal no exemplo de compra municipal. T1007 seleciona a regra integral R1; a identificação da compra governamental e a busca de G2033-DEMO são etapas separadas. Não há vínculo novo entre T1007 e G2033-DEMO nem indicador governamental já definido no layout 42.
5.2. Tabela 42-1 · Regra da CBS e IBS
Seção intitulada “5.2. Tabela 42-1 · Regra da CBS e IBS”| codigo | descricao | codRegime | percReducaoCBS | percReducaoIBSEstadual | percReducaoIBSMunicipal | codRegimeEspecifico |
|---|---|---|---|---|---|---|
| R1 | Integral | 1 | 0 | 0 | 0 | vazio |
| R2 | Assistência técnica — redução hipotética | 1 | 60 | 60 | 60 | vazio |
| R3 | Cesta básica | 1 | 100 | 100 | 100 | vazio |
| R4 | Combustível por litro | 2 | vazio | vazio | vazio | E1 |
O compartilhamento de R1 depende do enquadramento e das condições fiscais validados pelo ERP, mesmo sem uma coluna de classificação neste layout.
5.3. Tabela 42-2 · Alíquota da CBS
Seção intitulada “5.3. Tabela 42-2 · Alíquota da CBS”| codigo | inicioVigencia | fimVigencia | aliquotaCBS |
|---|---|---|---|
| C2026 | 2026-01-01 | 2026-12-31 | 0,90% |
| C2027 | 2027-01-01 | 2027-12-31 | 11,30% |
Como ler os valores: em 2026, 0,90% é a alíquota de teste. Em 2027, 11,30% é o percentual adotado na simulação, conforme a ressalva fiscal no início deste artigo.
Esta tabela apresenta somente 2026 e 2027. Os cenários posteriores continuam usando parâmetros hipotéticos próprios; C1 identifica a hipótese de CBS de 11,30% em 2033 nesses cenários.
5.4. Tabela 42-3 · Alíquotas do IBS por destino
Seção intitulada “5.4. Tabela 42-3 · Alíquotas do IBS por destino”| codigo | inicioVigencia | fimVigencia | UF | codCidade | Município, para leitura | aliquotaIBSEstadual | aliquotaIBSMunicipal |
|---|---|---|---|---|---|---|---|
| I1 | 2033-01-01 | 2033-12-31 | RS | POA01 | Porto Alegre | 15,00% | 2,00% |
| I2 | 2033-01-01 | 2033-12-31 | SP | SP01 | São Paulo | 14,50% | 2,50% |
5.5. Tabela 42-4 · Regra específica
Seção intitulada “5.5. Tabela 42-4 · Regra específica”| codigo | descricao | inicioVigencia | fimVigencia | unidade | valorCBSUnidade | valorIBSEstadualUnidade | valorIBSMunicipalUnidade |
|---|---|---|---|---|---|---|---|
| E1 | Gasolina demonstrativa | 2033-01-01 | 2033-12-31 | L | R$ 0,90 | R$ 1,50 | R$ 0,20 |
5.6. Tabela 42-5 · Regra do Imposto Seletivo
Seção intitulada “5.6. Tabela 42-5 · Regra do Imposto Seletivo”| codigo | descricao | inicioVigencia | fimVigencia | codTipoCalculo | aliquotaIS | valorISUnidade | unidade |
|---|---|---|---|---|---|---|---|
| S1 | Refrigerante demonstrativo | 2033-01-01 | 2033-12-31 | 1 | 2,00% | vazio | vazio |
| S2 | Vinho demonstrativo | 2033-01-01 | 2033-12-31 | 3 | 2,00% | R$ 0,35 | GARRAFA |
GARRAFA é uma unidade didática, não um código fiscal homologado. S2 usa R$ 0,35 por garrafa de 750 mL, além do componente percentual fictício de 2%.
5.7. Tabela 42-6 · Redução para compras governamentais
Seção intitulada “5.7. Tabela 42-6 · Redução para compras governamentais”| codigo | descricao | inicioVigencia | fimVigencia | tipoEnteGov | percReducaoCompraGovernamental |
|---|---|---|---|---|---|
| G2027 | Redutor governamental 2027 | 2027-01-01 | 2027-12-31 | 3 — Município/IBS municipal | 44,16% |
42-6|G2027|Redutor governamental 2027|2027-01-01|2027-12-31|3|44.16|Redutor proposto para 2027: 44,16%, conforme o cálculo do TCU de 28/10/2026, consultado em 03/11/2026. É percentual de redução, não alíquota do tributo. A aplicação em produção depende da confirmação do ato e do enquadramento; não estender automaticamente a outras vigências.
O exemplo de 2033 usa separadamente G2033-DEMO, com redutor fictício de 5%, apenas para demonstrar a destinação integral. Ele não utiliza G2027. Os seis cenários de venda comum continuam sendo vendas comuns, sem esse redutor; uma compra governamental exige validar a elegibilidade e a destinação dos tributos.
6. Resultado visível dos cenários
Seção intitulada “6. Resultado visível dos cenários”Cada item conserva sua regra. O pedido soma os resultados.
Premissas: data fiscal 10/03/2033, destino Porto Alegre, valores antes dos tributos demonstrados, sem frete ou desconto. Arredondamento didático por componente para duas casas decimais. Os cenários de IS pressupõem incidência confirmada e inclusão do IS na base de consumo. Demais parcelas fiscais foram excluídas apenas para simplificar a demonstração.
| Item | Valor antes dos tributos | Base CBS/IBS ou quantidade | CBS | IBS estadual | IBS municipal | IS | Total |
|---|---|---|---|---|---|---|---|
| Televisor 42 pol. | 1.000,00 | 1.000,00 | 113,00 | 150,00 | 20,00 | 0,00 | 1.283,00 |
| Assistência técnica | 500,00 | 500,00 | 22,60 | 30,00 | 4,00 | 0,00 | 556,60 |
| Farinha de milho — 1 saco de 5 kg | 15,90 | 15,90 | 0,00 | 0,00 | 0,00 | 0,00 | 15,90 |
| Gasolina — 1 litro | 6,00 | 1 L | 0,90 | 1,50 | 0,20 | 0,00 | 8,60 |
| Refrigerante — 1 un. de 1 L | 10,00 | 10,20 | 1,15 | 1,53 | 0,20 | 0,20 | 13,08 |
| Vinho — 1 garrafa de 750 mL | 100,00 | 102,35 | 11,57 | 15,35 | 2,05 | 2,35 | 131,32 |
Todos os valores monetários estão em reais. Na gasolina, os valores fictícios de R$ 1,50 de IBS estadual e R$ 0,20 de IBS municipal por litro vêm da regra E1.
Os seis cenários podem pertencer a empresas/pedidos distintos na operação real. O total deve adicionar o IS uma única vez: sua inclusão na base de CBS/IBS não autoriza adicioná-lo novamente ao preço.
Compra governamental em pedido separado: a cadeira de escritório, de R$ 1.000,00, resulta em R$ 268,85 de IBS municipal e total ilustrativo de R$ 1.268,85, após redutor fictício de 5% e destinação ao município em 2033. CBS e IBS estadual finais ficam zerados neste cenário.
7. O que será exibido e salvo no pedido
Seção intitulada “7. O que será exibido e salvo no pedido”O vendedor vê o resultado. O histórico preserva como ele foi obtido.
| Local | Informação disponível |
|---|---|
| Item | Valor do produto/serviço, ICMS, CBS, IBS estadual, IBS municipal, IS e total com impostos. |
| Detalhamento do pedido | Os valores de CBS, IBS estadual, IBS municipal e IS aparecem separados no resumo do pedido. |
| Total do pedido | Soma dos produtos e dos tributos acrescidos conforme o modo de ativação; os componentes não são somados novamente. |
| PDF do pedido | No PDF Web, as colunas do item são R$ CBS, R$ IBS estadual, R$ IBS municipal e R$ IS; o resumo usa “Valor CBS”, “Valor IBS estadual”, “Valor IBS municipal” e “Valor IS”. |
Salvar somente a referência à regra não basta. O cadastro poderá mudar. O item preserva os parâmetros e os resultados daquela emissão.
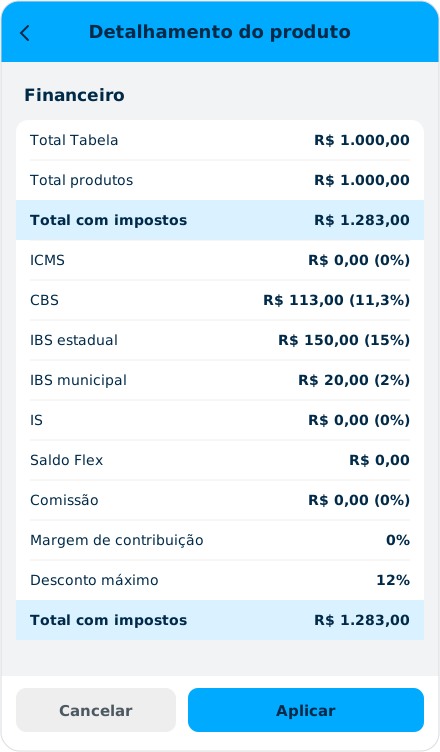
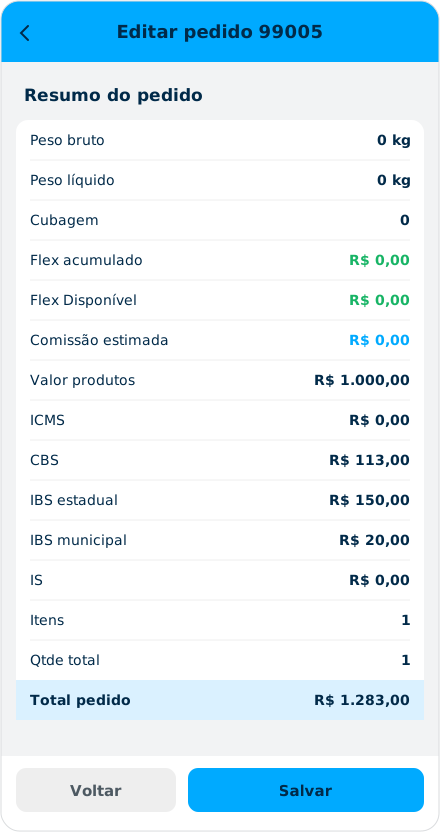
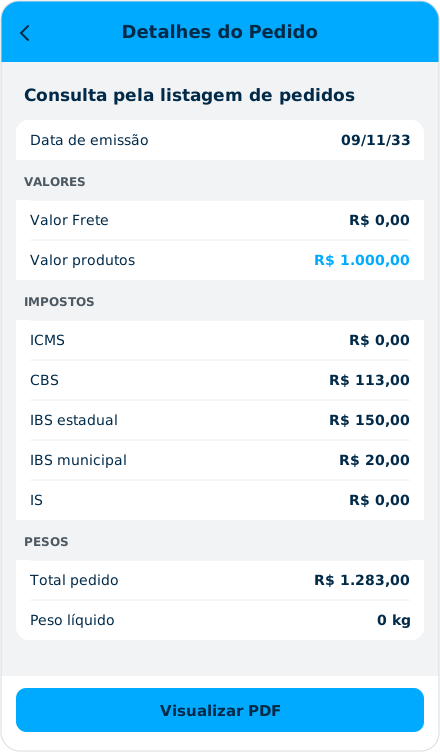
Premissa comum às três ilustrações: uma simulação de televisor em 2033, com um item e uma unidade. Produto de R$ 1.000,00 + CBS de R$ 113,00 + IBS estadual de R$ 150,00 + IBS municipal de R$ 20,00 = R$ 1.283,00. ICMS e IS são zero. As telas e os rótulos refletem a implementação atual; os valores da ilustração são didáticos.
7.1. Exemplo visual no aplicativo: detalhamento do produto
Seção intitulada “7.1. Exemplo visual no aplicativo: detalhamento do produto”No bloco Financeiro, o vendedor consulta os tributos e o total do item.
7.2. Exemplo visual no aplicativo: rodapé de resumo do pedido
Seção intitulada “7.2. Exemplo visual no aplicativo: rodapé de resumo do pedido”O rodapé reúne os valores dos produtos, os tributos, as quantidades e o total do pedido.
7.3. Exemplo visual no aplicativo: pedido na listagem
Seção intitulada “7.3. Exemplo visual no aplicativo: pedido na listagem”Na consulta pela listagem, o pedido mantém a discriminação dos tributos e o total registrado.
8. Integração dos valores tributários de Pedido e ItemPedido
Seção intitulada “8. Integração dos valores tributários de Pedido e ItemPedido”Os valores monetários são separados por CBS, IBS estadual, IBS municipal e IS. As alíquotas ficam no item.
Além dos cadastros de regras e alíquotas, o novo Demander grava os valores dos tributos nas tabelas Pedido e ItemPedido, correspondentes à tabela 16 — Pedido e à tabela 17 — Item do Pedido.
8.1. Campos da tabela 16 — Pedido
Seção intitulada “8.1. Campos da tabela 16 — Pedido”| Posição | Campo | Formato | Obrigatório | Observação |
|---|---|---|---|---|
| 79 | codCapacidadeCarga |
Texto (30) | Não | Campo legado, mantido na posição 79. |
| 80 | valorCBS |
Decimal monetário | Não | Total de CBS dos itens do pedido. |
| 81 | valorIBSEstadual |
Decimal monetário | Não | Total do componente estadual do IBS. |
| 82 | valorIBSMunicipal |
Decimal monetário | Não | Total do componente municipal do IBS. |
| 83 | valorIS |
Decimal monetário | Não | Total de IS dos itens do pedido. |
8.2. Campos da tabela 17 — Item do Pedido
Seção intitulada “8.2. Campos da tabela 17 — Item do Pedido”| Posição | Campo | Formato | Obrigatório | Observação |
|---|---|---|---|---|
| 49 | politicaObsResumida |
Texto (255) | Não | Campo legado, mantido na posição 49. |
| 50 | valorCBS |
Decimal monetário | Não | Valor de CBS para a quantidade total do item. |
| 51 | valorIBSEstadual |
Decimal monetário | Não | Valor do IBS estadual para o item. |
| 52 | valorIBSMunicipal |
Decimal monetário | Não | Valor do IBS municipal para o item. |
| 53 | valorIS |
Decimal monetário | Não | Valor de IS para o item. |
| 54 | aliquotaCBS |
Decimal percentual | Não | Alíquota de CBS aplicada ao item. |
| 55 | aliquotaIBSEstadual |
Decimal percentual | Não | Alíquota estadual do IBS aplicada ao item. |
| 56 | aliquotaIBSMunicipal |
Decimal percentual | Não | Alíquota municipal do IBS aplicada ao item. |
| 57 | aliquotaIS |
Decimal percentual | Não | Alíquota de IS aplicada ao item. |
Na importação ERP → Demander, as posições acima são absolutas e preservam as colunas legadas. Os campos são opcionais para manter a compatibilidade: campo ausente ou vazio não deve ser interpretado como incidência zero sem a regra do contrato. Se um dos componentes valorIBSEstadual ou valorIBSMunicipal for enviado, envie os dois; o Demander não infere um componente a partir do outro.
Os campos valor... são totais monetários, não valores unitários. As variáveis unitárias e percentuais usadas em templates de PDF são derivadas ou exibidas a partir do item e não formam novas colunas da tabela 16.
Totalização:
Pedido.valorCBS = soma de ItemPedido.valorCBSPedido.valorIBSEstadual = soma de ItemPedido.valorIBSEstadualPedido.valorIBSMunicipal = soma de ItemPedido.valorIBSMunicipalPedido.valorIS = soma de ItemPedido.valorISNa exportação, preserve todas as posições legadas do contrato vigente. O webservice serializa os novos campos conforme a versão do contrato de saída; não reordene colunas antigas com base apenas na posição do bloco de importação. Homologue o arquivo exportado com o ERP parceiro.
Exemplo didático:
16|{campos existentes do pedido}|114.15|151.53|20.20|0.20|17|{campos existentes do item}|113.00|150.00|20.00|0.00|11.30|15.00|2.00|0.00|O exemplo usa um item com CBS de R$ 113,00, IBS estadual de R$ 150,00, IBS municipal de R$ 20,00, IS de R$ 0,00 e as respectivas alíquotas de 11,30%, 15,00%, 2,00% e 0,00%.
Compras governamentais: o bloco monetário não substitui o contexto da tabela 42-6, o ente comprador ou a elegibilidade da operação.
Split payment: os valores calculados não representam automaticamente valores segregados ou recolhidos. A conciliação financeira permanece um ponto de validação com os parceiros.
Tipo de pedido e ativação
Seção intitulada “Tipo de pedido e ativação”Na configuração ConfigTipoPedido, as tags CBS, IBS e IS passam a integrar a opção Quais impostos considerar. Cada tag habilita a consideração do respectivo tributo para o tipo de pedido, conforme a regra fiscal da operação.
A opção Habilitar impostos da reforma tributária (CBS, IBS e IS) pode ser configurada na empresa e/ou no vendedor. É possível homologar com um único vendedor.
| Modo | Comportamento |
|---|---|
0 · Desativado |
Desativa o cálculo de CBS, IBS e IS. |
1 · Habilitado para homologar |
Calcula para conferência. Os tributos são informativos e ficam fora do total do pedido. |
2 · Habilitado para uso |
Calcula e soma os tributos aplicáveis ao total do pedido. |
Compra governamental: configuração do tipo de pedido e vínculo do cliente
Seção intitulada “Compra governamental: configuração do tipo de pedido e vínculo do cliente”A compra governamental não é determinada apenas pelas tags CBS, IBS e IS. O fluxo usa três referências que precisam estar alinhadas:
| Onde | Campo/configuração | Função |
|---|---|---|
Tipo de pedido (ConfigTipoPedido) |
Usa compra governamental (usaCompraGovernamental) |
Liga o tratamento de compra governamental para os pedidos desse tipo. É a chave que permite consultar a regra 42-6 durante o cálculo. |
| Cliente | Tributação - Compra Governamental (codTributacaoCompraGovernamental) |
Vincula o cliente ao codigo de uma regra da tabela 42-6. Não é um indicador booleano e não substitui o tipo de cliente. |
| Tabela 42-6 | codigo, vigência, tipoEnteGov e percReducaoCompraGovernamental |
Define o redutor e o ente que receberá o resultado depois que a operação for identificada como compra governamental. |
O sistema usa a regra 42-6 somente quando o tipo de pedido estiver com Usa compra governamental ativado e o cliente possuir um vínculo válido. O cálculo procura, na empresa corrente, o registro cujo codigo seja igual ao codTributacaoCompraGovernamental do cliente e cuja vigência contenha a data do pedido. A partir desse registro, aplica o percentual de redução e direciona o resultado para o ente informado em tipoEnteGov:
1— União: CBS;2— Estado ou Distrito Federal: IBS estadual;3— Município: IBS municipal.
Se o tipo de pedido estiver desativado, se o cliente não tiver vínculo ou se não houver regra 42-6 vigente para o código informado, o redutor governamental e a redistribuição da compra governamental não são aplicados. Nesses casos, permanecem as regras normais de CBS, IBS e IS, conforme as tags e os cadastros tributários do item.
O vínculo deve ser cadastrado no cliente antes da emissão do pedido e deve apontar exatamente para o código da regra 42-6. Para integração, consulte o campo 69 da tabela 18 — Cliente. O cadastro e o layout da regra estão documentados na tabela 42-6 — Redução para compras governamentais.
Frete na base de CBS e IBS
Seção intitulada “Frete na base de CBS e IBS”O campo comportamentoFreteBaseCalculoImposto da tabela 162 — Tipo de frete define como tratar a parcela de frete na base de cálculo.
| Valor | Comportamento |
|---|---|
0 |
Conforme configuração da empresa. Consulta a chave-valor da empresa que determina se o frete compõe a base. |
1 |
Utilizar frete na base de cálculo. |
2 |
Não utilizar frete na base de cálculo. |
A configuração de ativação dos novos tributos e a chave-valor de inclusão do frete têm funções distintas. Considere a parcela aplicável a cada item e evite somar novamente frete já incluído no preço.
Referência fiscal: LC 214, art. 12, § 1º, IV. O exemplo de rateio abaixo é didático. O critério de rateio e o arredondamento seguem sujeitos à homologação.
Exemplo de rateio do frete entre três itens
Seção intitulada “Exemplo de rateio do frete entre três itens”Sim: para calcular CBS/IBS por item, o frete do pedido precisa ser distribuído entre os itens. Neste exemplo, propomos rateio proporcional ao valor de cada linha, após descontos e acréscimos comerciais, antes do próprio frete e dos tributos demonstrados. A quantidade participa do valor da linha; não dividimos o frete igualmente entre linhas nem apenas pelo número de unidades. É uma proposta de cálculo a homologar com o ERP, não uma funcionalidade já implementada.
Premissas didáticas: frete total de R$ 30,00 cobrado pelo fornecedor, separado e ainda não incluído nos preços; comportamentoFreteBaseCalculoImposto = 1. Valores dos produtos e do frete já determinados sem ICMS e sem CBS/IBS. Sem IS, descontos ou outros acréscimos neste exemplo. Não demonstramos ICMS próprio ou ST. Produtos reais, preços ilustrativos; o tratamento fiscal de cada item deve vir da regra aplicável.
Valor da linha = quantidade × preço unitárioParticipação = valor da linha ÷ soma dos valores das linhasFrete da linha = frete total × participaçãoBase CBS/IBS da linha = valor da linha + frete da linha| Item | Quantidade | Preço unitário | Valor da linha | Participação | Frete rateado | Base CBS/IBS |
|---|---|---|---|---|---|---|
| Caderno | 2 un. | 50,00 | 100,00 | 20% | 6,00 | 106,00 |
| Caneta | 5 un. | 10,00 | 50,00 | 10% | 3,00 | 53,00 |
| Mochila | 1 un. | 350,00 | 350,00 | 70% | 21,00 | 371,00 |
| Total | 8 un. | — | 500,00 | 100% | 30,00 | 530,00 |
Por exemplo, os cadernos representam R$ 100,00 ÷ R$ 500,00 = 20% do valor dos produtos. Recebem 20% de R$ 30,00 = R$ 6,00 de frete, ou R$ 3,00 por unidade. As canetas recebem R$ 0,60 por unidade e a mochila R$ 21,00. O cálculo fiscal deve usar o valor rateado da linha; a parcela unitária é apenas explicativa.
Efeito no imposto: usando CBS hipotética de 11,3% e IBS hipotético de 15% estadual + 2% municipal, exclusivamente para demonstrar a conta, e supondo tributação integral dos três itens:
| Item | Base com frete | CBS (11,3%) | IBS estadual (15%) | IBS municipal (2%) |
|---|---|---|---|---|
| Caderno | 106,00 | 11,98 | 15,90 | 2,12 |
| Caneta | 53,00 | 5,99 | 7,95 | 1,06 |
| Mochila | 371,00 | 41,92 | 55,65 | 7,42 |
| Total por soma dos itens | 530,00 | 59,89 | 79,50 | 10,60 |
Arredondamento de cada tributo por linha para duas casas decimais. Por exemplo: CBS do caderno = R$ 106,00 × 11,3% = R$ 11,978 → R$ 11,98. Esses percentuais são hipóteses da apresentação, não enquadramentos fiscais homologados dos produtos. Caso um item tenha redução ou alíquota zero, sua parcela de frete participa da composição da base e o tratamento aplicável ao item é considerado no cálculo; não usar uma alíquota média do pedido.
Se o campo for 2, ou se for 0 e a configuração da empresa determinar a exclusão: a distribuição comercial do frete pode continuar existindo, mas suas parcelas não são adicionadas às bases de CBS/IBS da venda. Neste exemplo, as bases seriam R$ 100,00, R$ 50,00 e R$ 350,00, somando R$ 500,00. Esse comportamento não remove o frete do valor comercial cobrado quando ele efetivamente compõe o pedido.
Fechamento do rateio: a soma das parcelas deve ser exatamente igual ao frete do pedido. Como proposta de arredondamento, calcular com precisão decimal, truncar as parcelas para centavos e distribuir os centavos restantes às linhas com maiores restos fracionários, com desempate pela ordem dos itens. Exemplo de conferência: três linhas com participações iguais e frete de R$ 10,00 recebem R$ 3,34, R$ 3,33 e R$ 3,33. Não arredondar independentemente e perder ou criar centavos. Pedido sem valor elegível para rateio exige tratamento definido na homologação, sem divisão por zero.